
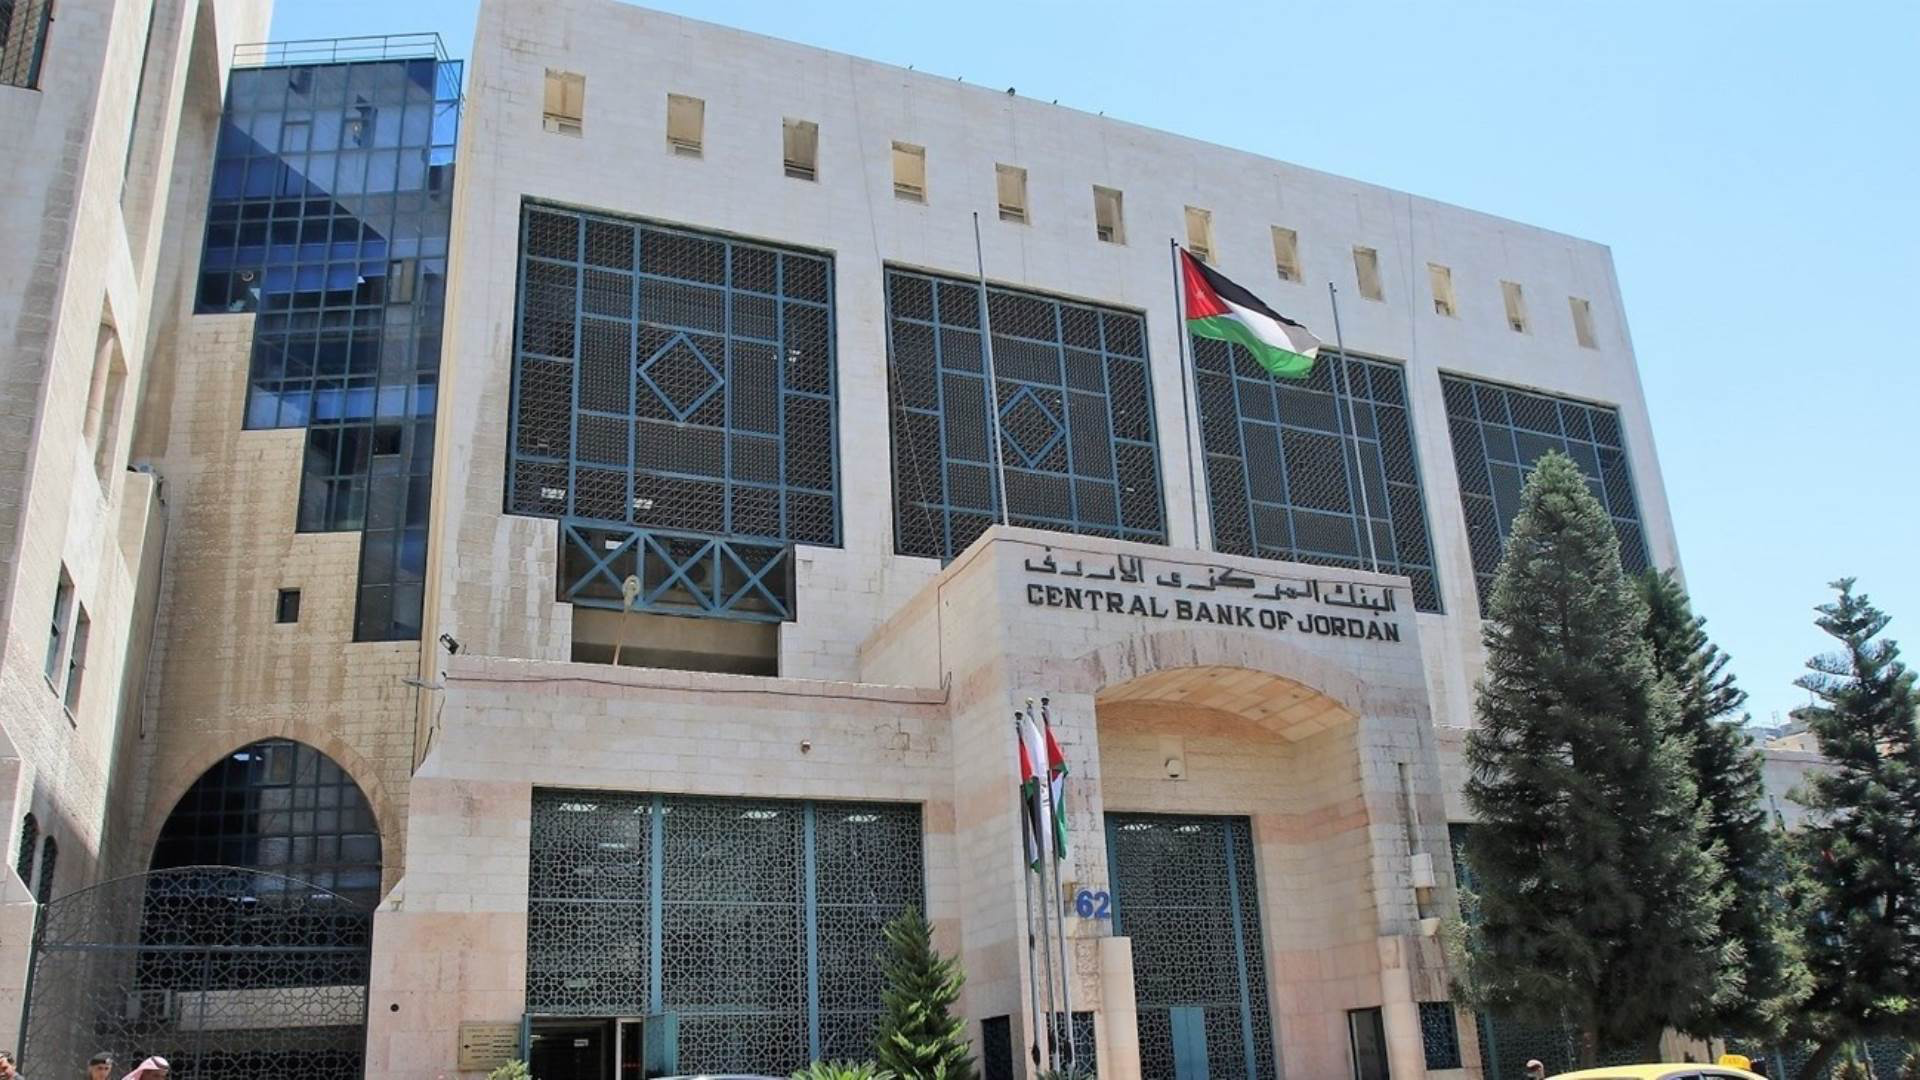

قال الكاتب والخبير الاقتصادي فايق حجازين، إن البنك المركزي الأردني يراعي الظروف الاقتصادية المحلية والعالمية عند اتخاذ قرارات أسعار الفائدة، مشيرا إلى أن اتباعه رفع أسعار الفائدة على الدولار الأميركي يرتبط بالمصلحة الأردنية والحفاظ على الاستقرار النقدي.

وأضاف حجازين أن البنك المركزي قد يخالف قرارات مجلس الاحتياطي الفيدرالي الأميركي في حالات التثبيت أو الخفض، لكن في حالة رفع أسعار الفائدة “يجب أن يتبع الدينار بسعر الفائدة على الدولار الأميركي”.
وأوضح أن رفع الفائدة على الدولار يؤدي إلى جذب المزيد من الودائع من الدينار إلى الدولار، وهو ما يعرف بعملية “الدولرة”، مشيرا إلى أن تجنب هذه العملية يأتي بهدف حماية الاستقرار النقدي والاقتصاد الوطني.
وقال، إن “رفع أسعار الفائدة على الدولار واحدة من أهم أدوات السياسة النقدية التي يتبعها البنك المركزي للمحافظة على الاستقرار النقدي”، معتبرا أن القرار يهدف إلى حماية المدخرات الوطنية ومنع تحولها من الدينار إلى الدولار.
وأشار حجازين إلى أن تعليمات التعامل بعدالة وشفافية مع العملاء حددت إعادة النظر بأسعار الفائدة مرتين فقط في العام، مبينا أن التعامل مع البنوك يقوم على مبدأ العرض والطلب.
وقال، إن المقترض يستطيع مقارنة عروض البنوك والتفاوض معها بشأن الشروط، موضحا أنه بالإمكان التوصل إلى شروط أفضل تتناسب مع وضع العميل، مستشهدا بتجربة تفاوض خلالها على رسوم الرهن والسداد المبكر.
وأضاف أن جمعية البنوك توفر عبر موقعها الإلكتروني الدراسات المتعلقة بأسعار الفائدة وشروط القروض في البنوك، بما يشمل القروض ذات الفائدة الثابتة أو المتغيرة والمرابحة الإسلامية، داعيا العملاء إلى الاطلاع على هذه البيانات قبل اتخاذ قرار الاقتراض.
دراسة أسعار الفائدة ونوعها تجنب المقترضين المفاجآت
من جهته، قال المختص في الإدارة المالية محمد درويش، إن قرار الاقتراض، وخاصة القروض الكبيرة مثل القروض العقارية، يحتاج إلى دراسة معمقة، باعتباره من أكبر القرارات المالية التي يتخذها الشخص والأسرة.
وأوضح درويش أن على المقترض دراسة الدفعة ومدة التقسيط ونسبة المرابحة أو الفائدة، إلى جانب معرفة ما إذا كانت الفائدة ثابتة أو متغيرة.
وبين أن القرض ذي الفائدة الثابتة طوال مدة القرض لا يتأثر برفع أسعار الفائدة، بينما قد يتأثر القرض الذي تكون فيه الفائدة ثابتة لفترة محددة بعد انتهاء تلك الفترة.
وأضاف أن الفائدة المتغيرة قد تؤدي إلى انخفاض القسط في حال خفض أسعار الفائدة، لكنها قد تؤدي في المقابل إلى ارتفاع القسط عند رفعها، مما ينعكس على الخطط والالتزامات المالية للمقترض.
ونصح درويش، بشكل عام، بدراسة خيار الفائدة الثابتة طوال عمر القرض، بما يساعد المقترض على معرفة التزاماته المالية مسبقا.
وأشار إلى ضرورة مراعاة قدرة الدخل عند الاقتراض، مبينا أن القسط الشهري للقرض العقاري يجب ألا يزيد عن 40% من الدخل.
واستشهد بحالة واقعية لمقترض ارتفع قسطه الشهري من 350 دينارا إلى 480 دينارا بعد رفع سعر الفائدة، مما أدى إلى عجز مالي لديه، موضحا أن ذلك كان نتيجة حصوله على قرض ذي فائدة متغيرة.
وشدد درويش على أهمية تعزيز الثقافة المالية لدى الأردنيين، وقراءة تفاصيل القروض وشروطها قبل توقيعها، وعدم الاكتفاء بالنظر إلى قيمة التمويل فقط.
Sedq Al Roya - Roya News via royanews.com
شاهد المزيد من مقاطع الفيديو "اضغط هنا"
